Domain schafthölzer.de kaufen?
Wir ziehen mit dem Projekt
schafthölzer.de um.
Sind Sie am Kauf der Domain
schafthölzer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schafthölzer.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **

Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
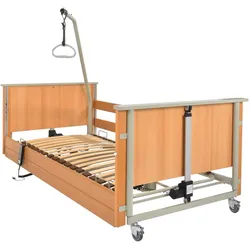
aks D4 LowEntry Pflegebett Niedrigeinstieg / HolzleistenSo hilft das Pflegebett aks D4 LowEntry mit niedrigem Einstieg: Das LowEntry eignet sich gut für kleine Personen oder Pflegebedürftige zur Sturzprävention, da es eine Einstiegshöhe von 220 mm hat, wobei die Liegefläche nach dem Einstieg auf maximale 62 cm elektrisch hochgefahren werden kann Um sicher ohne allzu starken Kraftaufwand aufstehen zu können, ist ein Aufrichter und Haltegriff standardmäÃig integriert Auf der Liegefläche können auch übergewichtige Patienten liegen, weil eine maximale Belastung im Hinblick auf das Personengewicht bis 150 kg möglich ist Vierteiliges Seniorenbett aks D4 LowEntry - elektrisch verstellbar! Durch die Vierteilung ist das D4 stark auf Ihr individuelles Bedürfnis anpassbar. So kann beispielsweise der Unterschenkel in verschiedenen Winkeln hochgelagert werden. Auch das Kopfteil kann angepasst werden. Die Bedienung erfolgt mit einem Handschalter, der gegen versehentliches Verstellen mit einer Sperrfunktion ausgestattet ist. Optional ist das Bett auch mit einer FuÃtieflagerung erhältlich. Mit Holzleiste-Liegefläche und Rollen: Die Liegefläche ist 90x200 cm groà und besteht aus Holzleisten. An der Seite sind Holzseitengitter in der Höhe von 100 mm integriert. In das Gestell sind Rollen eingebaut, mit welchem das D4 flexibel im Raum verschoben werden kann. Die Rollen sind feststellbar, sodass das Pflegebett sicher an einer Position fixiert werden kann. Informationen zur allgemeinen Produktsicherheit aks Aktuelle Krankenpflege Systeme GmbH, Antwerpener StraÃe 6, 53842 Troisdorf Telefon: +49 2241 9474 - 0, E-Mail: aks@aks.de, Website: https://aks.de Technische Details:990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
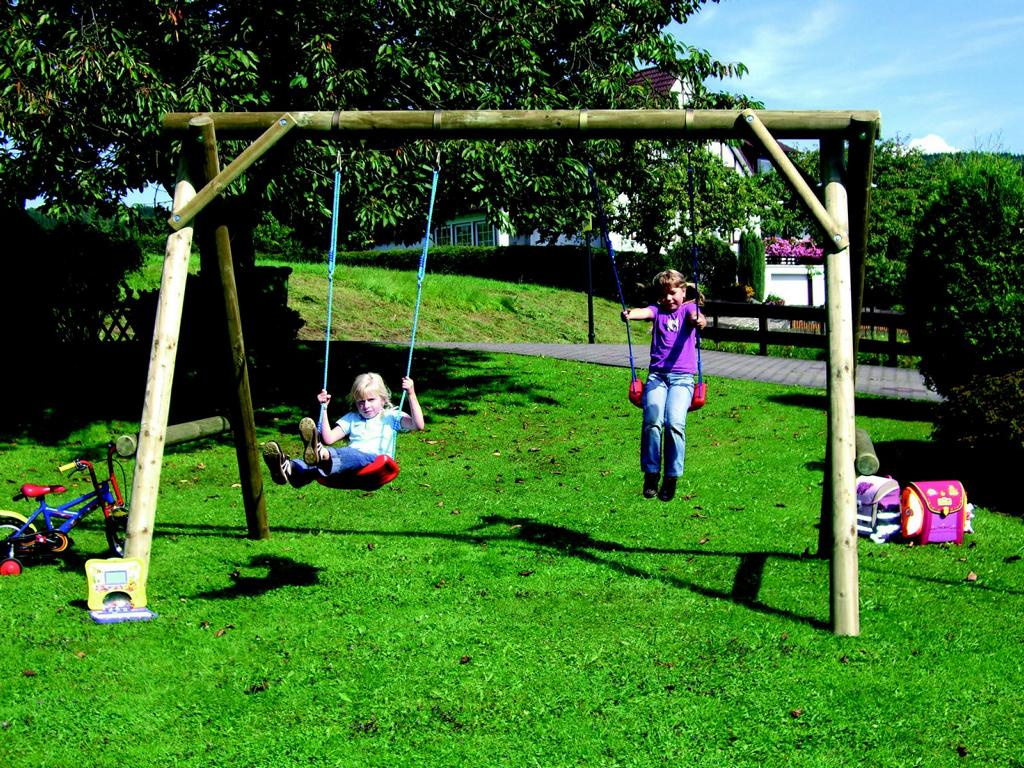
TETZNERJENT MAXI-Doppelschaukel stabil Rundhölzer Ø12 + Ø14 cm 16878368MAXI-Doppelschaukel stabil, Rundhölzer Ø12 cm, Querbalken Ø14 cm Herstellerinformationen Hersteller TETZNER & JENTZSCH GMBH Anschrift WALDHOFSTRASSE 10, 25474 ELLERBEK Email bestellung@tuj.de Telefon 04101/38660449,94 €*Versand: 120,00 €Sichere Weiterleitung zum Anbieter

-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **

Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
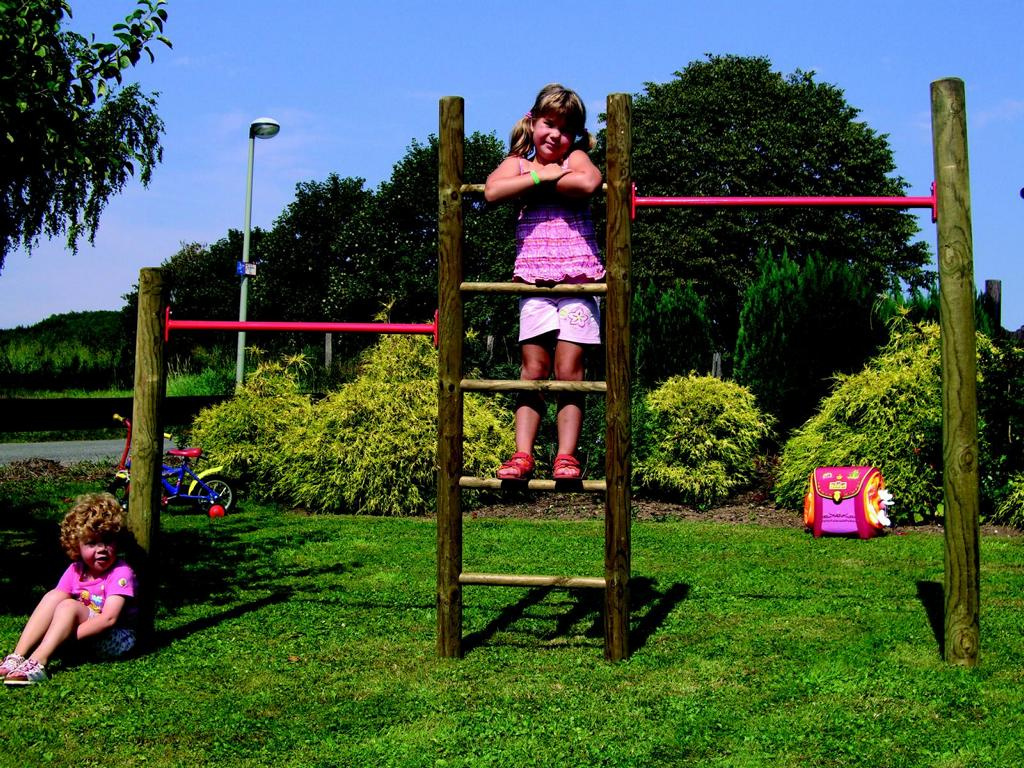
TETZNERJENT MAIK-Kletterreck Rundhölzer Ø10cm 16878366MAIK-Kletterreck: kompletter Bausatz aus Rundholz Ø10 cm, Leiter 60 x 250 cm Herstellerinformationen Hersteller TETZNER & JENTZSCH GMBH Anschrift WALDHOFSTRASSE 10, 25474 ELLERBEK Email bestellung@tuj.de Telefon 04101/38660220,20 €*Versand: 120,00 €Sichere Weiterleitung zum Anbieter
-
aks D4 LowEntry Pflegebett Niedrigeinstieg / HolzleistenSo hilft das Pflegebett aks D4 LowEntry mit niedrigem Einstieg: Das LowEntry eignet sich gut für kleine Personen oder Pflegebedürftige zur Sturzprävention, da es eine Einstiegshöhe von 220 mm hat, wobei die Liegefläche nach dem Einstieg auf maximale 62 cm elektrisch hochgefahren werden kann Um sicher ohne allzu starken Kraftaufwand aufstehen zu können, ist ein Aufrichter und Haltegriff standardmäÃig integriert Auf der Liegefläche können auch übergewichtige Patienten liegen, weil eine maximale Belastung im Hinblick auf das Personengewicht bis 150 kg möglich ist Vierteiliges Seniorenbett aks D4 LowEntry - elektrisch verstellbar! Durch die Vierteilung ist das D4 stark auf Ihr individuelles Bedürfnis anpassbar. So kann beispielsweise der Unterschenkel in verschiedenen Winkeln hochgelagert werden. Auch das Kopfteil kann angepasst werden. Die Bedienung erfolgt mit einem Handschalter, der gegen versehentliches Verstellen mit einer Sperrfunktion ausgestattet ist. Optional ist das Bett auch mit einer FuÃtieflagerung erhältlich. Mit Holzleiste-Liegefläche und Rollen: Die Liegefläche ist 90x200 cm groà und besteht aus Holzleisten. An der Seite sind Holzseitengitter in der Höhe von 100 mm integriert. In das Gestell sind Rollen eingebaut, mit welchem das D4 flexibel im Raum verschoben werden kann. Die Rollen sind feststellbar, sodass das Pflegebett sicher an einer Position fixiert werden kann. Informationen zur allgemeinen Produktsicherheit aks Aktuelle Krankenpflege Systeme GmbH, Antwerpener StraÃe 6, 53842 Troisdorf Telefon: +49 2241 9474 - 0, E-Mail: aks@aks.de, Website: https://aks.de Technische Details:990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
TETZNERJENT MAXI-Doppelschaukel stabil Rundhölzer Ø12 + Ø14 cm 16878368MAXI-Doppelschaukel stabil, Rundhölzer Ø12 cm, Querbalken Ø14 cm Herstellerinformationen Hersteller TETZNER & JENTZSCH GMBH Anschrift WALDHOFSTRASSE 10, 25474 ELLERBEK Email bestellung@tuj.de Telefon 04101/38660449,94 €*Versand: 120,00 €Sichere Weiterleitung zum Anbieter
-
TETZNERJENT KLAUS-Sandkasten stabil Rundhölzer Ø12 cm geblattet 16878372KLAUS-Sandkasten: stabil, Rundhölzer Ø12 cm, geblattet Herstellerinformationen Hersteller TETZNER & JENTZSCH GMBH Anschrift WALDHOFSTRASSE 10, 25474 ELLERBEK Email bestellung@tuj.de Telefon 04101/38660288,99 €*Versand: 120,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.